Domain durchflusskoeffizient.de kaufen?
Wir ziehen mit dem Projekt
durchflusskoeffizient.de um.
Sind Sie am Kauf der Domain
durchflusskoeffizient.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain durchflusskoeffizient.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
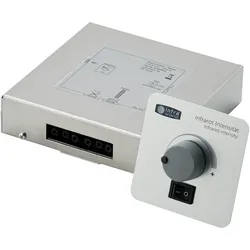
Infraworld Steuerung Easy Control – Sauna (1 Regler, 1 Strahler anschließbar)Infraworld Steuerung Easy Control – Sauna . Infrarot-Steuerung mit Intensitätsregelung. Geeignet für den Einbau in eine Sauna neben einem Infrarot-Strahler. Intensitätsregelung für Infrarotstrahler von 100 % – 40 %, Temperaturbeständigkeit 120 °C ..546,21 €*Versand: 19,90 €Sichere Weiterleitung zum Anbieter
-
BOSCH Wohnungslüftungsger. V4000CC120BSP Bypass, Sensoren, ohne Regler, 127m3/hWohnungslüftungsgerät Vent 4000 CC mit Wärmerückgewinnung zur zentralen Be- und Entlüftung von Wohnungen im Mehrfamilienhaus oder Einliegerwohnungen im Einfamilienhaus Grundkörper aus vollgedämmtem und wärmebrückenfreiem expandiertem Polypropylen (EPP) Energieeffiziente, geräuscharme Zu- und Abluftgebläse Luftmengen 4-stufig regelbar. Im Bedarfsmodus stufenlos geregelt Zuverlässige Ableitung von Kondensat durch entsprechende Neigung des Wärmetauschers. Geräteinterne, sichere Kondensatabführung zum Siphonanschluss Wahlweise Automatikmodus durch bedarfsgeführte Regelung (nach Feuchte- und CO2-Fühler), Zeitprogramm oder manuelle Regelung Allgemeine bauaufsichtliche Zulassung (DIBt) und PHI-Zertifikat Kreuzgegenstrom-Luft-Luft-Wärmeübertrager aus Kunststoff zur Wärmerückgewinnung aus der Abluft 6 Anschlussstutzen DN 100 aus EPP sowie Aufhängeschiene und - element zur Montage Filter mit Filte...2563,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **

Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
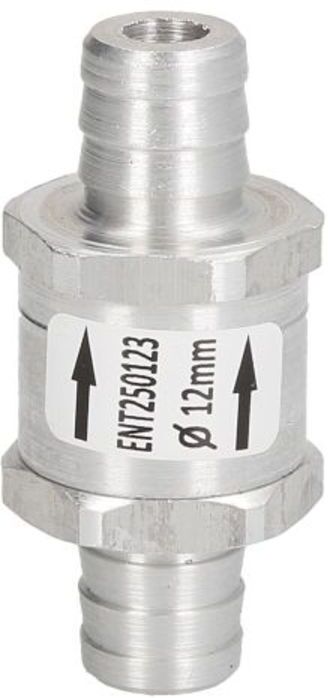
Ventil, Vakuumpumpe-Steuerung ENGITECH ENT250123Der Austausch eines defekten Kraftstoffventils stellt die korrekte Systemfunktion wieder her und sorgt dafür, dass der Kraftstoffdruck nach dem Abstellen des Motors zuverlässig gehalten wird. Kraftstoffventile steuern den Fluss von Kraftstoff in verschiedenen Bereichen des Systems und sind damit essenziell für einen reibungslosen Motorbetrieb.Das Ventil für die Vakuumpumpen-Steuerung ENGITECH ENT250123 ist ein Qualitätsprodukt des Herstellers ENGITECH. Bestellen Sie das Ventil für die Vakuumpumpen-Steuerung ENGITECH ENT250123 bei Motointegrator.2,88 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Infraworld Steuerung Easy Control – Sauna (1 Regler, 1 Strahler anschließbar)Infraworld Steuerung Easy Control – Sauna . Infrarot-Steuerung mit Intensitätsregelung. Geeignet für den Einbau in eine Sauna neben einem Infrarot-Strahler. Intensitätsregelung für Infrarotstrahler von 100 % – 40 %, Temperaturbeständigkeit 120 °C ..546,21 €*Versand: 19,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Ähnliche Suchbegriffe für Abschreibungen
-
BOSCH Wohnungslüftungsger. V4000CC120BSP Bypass, Sensoren, ohne Regler, 127m3/hWohnungslüftungsgerät Vent 4000 CC mit Wärmerückgewinnung zur zentralen Be- und Entlüftung von Wohnungen im Mehrfamilienhaus oder Einliegerwohnungen im Einfamilienhaus Grundkörper aus vollgedämmtem und wärmebrückenfreiem expandiertem Polypropylen (EPP) Energieeffiziente, geräuscharme Zu- und Abluftgebläse Luftmengen 4-stufig regelbar. Im Bedarfsmodus stufenlos geregelt Zuverlässige Ableitung von Kondensat durch entsprechende Neigung des Wärmetauschers. Geräteinterne, sichere Kondensatabführung zum Siphonanschluss Wahlweise Automatikmodus durch bedarfsgeführte Regelung (nach Feuchte- und CO2-Fühler), Zeitprogramm oder manuelle Regelung Allgemeine bauaufsichtliche Zulassung (DIBt) und PHI-Zertifikat Kreuzgegenstrom-Luft-Luft-Wärmeübertrager aus Kunststoff zur Wärmerückgewinnung aus der Abluft 6 Anschlussstutzen DN 100 aus EPP sowie Aufhängeschiene und - element zur Montage Filter mit Filte...2563,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CNC-TechnikCNC-Technik , Grundlagen und Programmierung , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 4. Auflage, Erscheinungsjahr: 200902, Produktform: Kartoniert, Auflage: 09004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 124, Keyword: CNC; Fertigungstechnik; Metallbearbeitung; Programmierung, Fachschema: CNC / Berufsbezogenes Schulbuch~Fertigungstechnik / Berufsbezogenes Schulbuch, Fachkategorie: Fertigungstechnik und Ingenieurwesen, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Länge: 297, Breite: 212, Höhe: 10, Gewicht: 400, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,23,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissenschaft & TechnikWissenschaft & Technik , Die illustrierte Weltgeschichte. Mit über 2000 Fotografien, Illustrationen, Grafiken, Zeittafeln und einem Vorwort von Prof. Dr. Wolfgang M. Heckl , Gabel-Reparatursätze > Vorderradaufhängung & Teile , Erscheinungsjahr: 20220830, Produktform: Leinen, Beilage: Cover mit Folienveredlung, Redaktion: Hart-Davis, Adam, Übersetzung: Matthiesen, Stephan~Kamphuis, Andrea~Kliche, Martin, Seitenzahl/Blattzahl: 520, Abbildungen: Über 2000 farbige Fotos und Illustrationen, Keyword: Albert Einstein; Allgemeinbildung; Allgemeinwissen; Astronomie; Atom; Aufklärung; Bildband; Bildung; Biologie; Buchdruck; Chemie, Physik; Deutsches Museum; Digitalisierung; Einstein; Experiment; Geburtstagsgeschenk; Genetik; Geowissenschaften; Geschenk; Informationszeitalter; Internet; Lernen; MINT-Fächer; Mathematik; Medizin; Nachschlagewerk; Nanotechnologie; Naturwissenschaft; Neugier; Radioaktivität; Renaissance; Röntgen; Stephen Hawking; Stringtheorie; Technik; Technik Geschenk; Technikbuch für Erwachsene; Technikgeschichte; Wisschschaft und Technik; Wissen; Wissenschaft; Wissenschaftsbuch; Wissenschaftsgeschichte; Wolfgang M. Heckl; industrielle Revolution; vernetzte Welt, Fachschema: Wissenschaftsgeschichte (Naturwissenschaften)~Wissenschaftsphilosophie~Soziologie / Wissenschaftssoziologie~Wissenschaftssoziologie~Technologie, Fachkategorie: Geschichte der Naturwissenschaften~Technikgeschichte, Warengruppe: HC/Naturwissenschaften/Technik allg., Fachkategorie: Nachschlagewerke, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: 520, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag GmbH, Länge: 307, Breite: 258, Höhe: 38, Gewicht: 2696, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2619153, Vorgänger EAN: 9783831035380 9783831026401, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178502449,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.